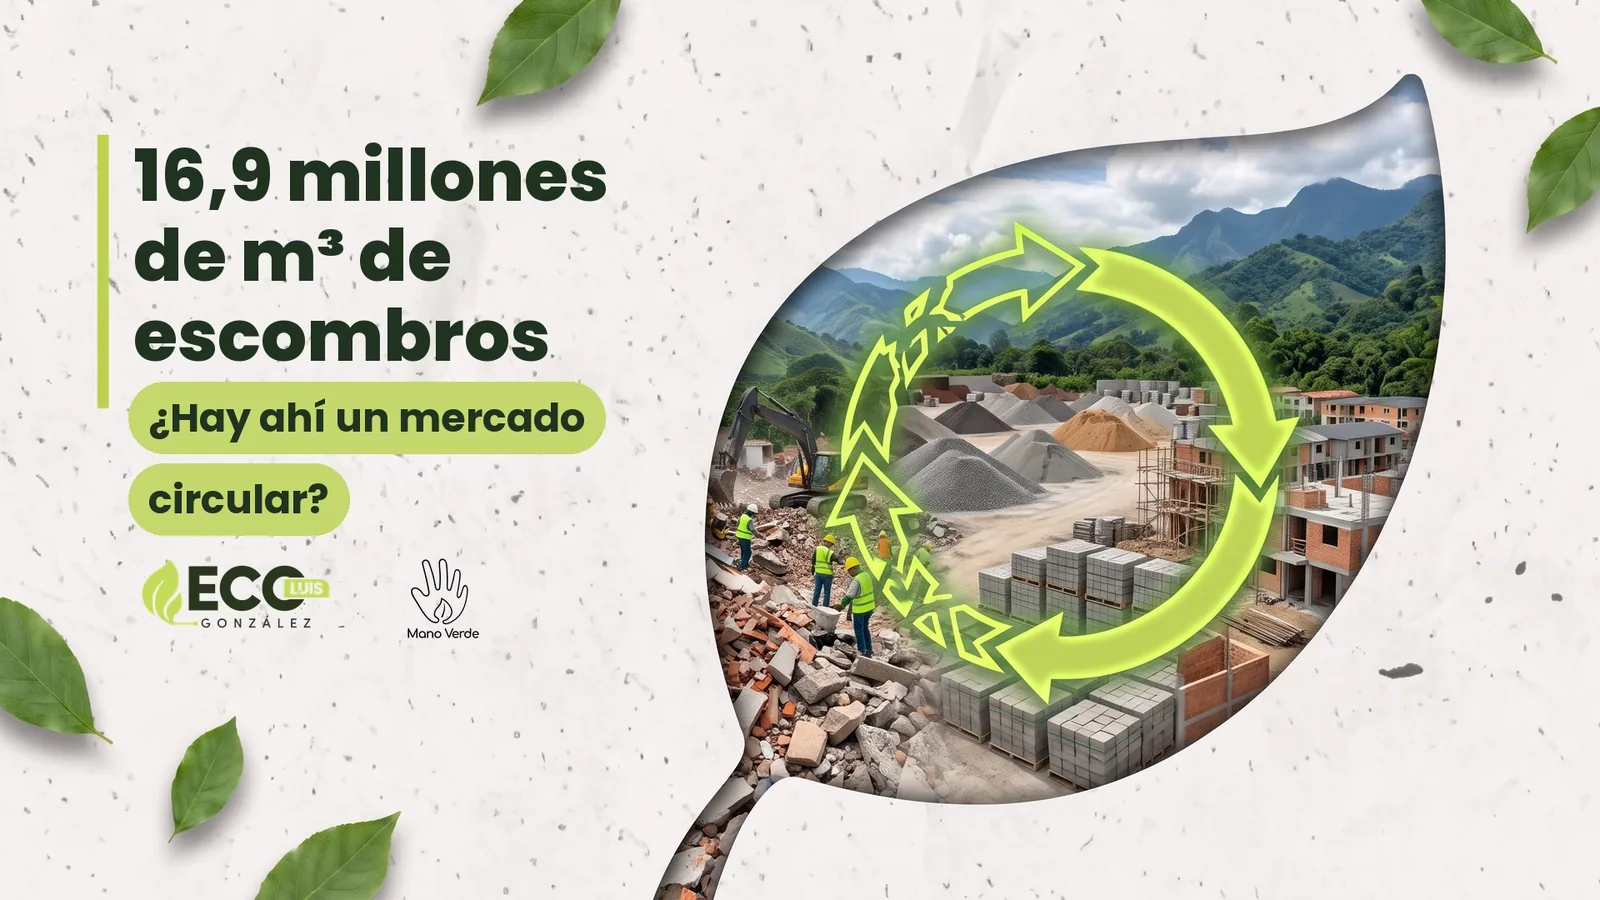
Antes de hablar de mercados hay que nombrar lo primero: 335 personas fallecidas, 486.917 personas registradas como damnificadas, 36.478 viviendas destruidas y 206.931 con averías, según el balance de la UNGRD al 9 de octubre (El Tiempo, 2026). Nada de lo que sigue pesa más que eso. Escribo sobre los escombros porque de cómo se gestionen depende también la salud de esas familias, sus ríos y la calidad de las casas que van a recibir.
Una aclaración de entrada: Mano Verde presta servicios de consultoría en gestión de RCD. Tengo un interés en que este mercado exista. Por eso separo lo que está medido de lo que es mi opinión, y al final digo qué me demostraría que estoy equivocado.
El tamaño del problema, y lo que no sabemos
La evaluación RAPIDA del PNUD y la UNGRD estimó 16,9 millones de metros cúbicos de escombros, unos 2,4 millones de camiones. Risaralda concentra más de 7,5 millones y el Valle del Cauca más de 3,8 millones (PNUD, 2026). Es una cifra preliminar, calculada con modelos y no pesada en báscula.
Para dimensionarla hago una cuenta propia, que no es un dato oficial: si cada metro cúbico pesara apenas una tonelada, hablaríamos de cerca de 17 millones de toneladas. El Ministerio de Ambiente estimó en 2019 unos 7,4 millones de toneladas anuales de RCD de construcción y más de 22 millones de demolición (citado en DNP, 2022). Es decir, más de media generación anual del país, concentrada en pocos departamentos.
Aquí aparece la primera incomodidad: esa línea base es débil. El mismo estudio del DNP advierte que el país no tiene información concluyente sobre las propiedades de los RCD ni sobre sus niveles de producción, y las cifras publicadas para Bogotá y Medellín varían según la fuente. Estamos planeando un mercado sin una estadística confiable de su materia prima.
La capacidad instalada tampoco es comparable con el volumen. Reciclados Industriales de Colombia, con más de 15 años de trayectoria, procesó más de 148.000 toneladas en dos años (La República, 2026). A ese ritmo, una sola planta tardaría más de 200 años en procesar los escombros del sismo. No es una medida de la capacidad nacional, que no encontré publicada, pero sí muestra la distancia entre las dos escalas.
Lo que ya se está haciendo bien
Sería injusto describir esto como un vacío. Cali había recibido más de 232.000 toneladas a mediados de octubre, las registra por edificio de origen y las clasifica en concreto limpio, concreto con mampostería y residuo mixto no transformable. Tiene un memorando con GRECO (Argos, Ciudad Limpia y Daeyang) y la meta de usar más de 140.000 adoquines hechos con este material (El Nuevo Siglo, 2026).
En octubre, una circular conjunta de los ministerios de Ambiente, Salud y Vivienda y la UNGRD prohibió llevar estos escombros a ríos, humedales, vías, lotes y rellenos sanitarios, exigió registrar cada viaje con origen, destino y peso, y ordenó manejar como peligrosos los materiales con asbesto (MinAmbiente, 2026). Esa trazabilidad es, sin proponérselo, la base de datos que este mercado nunca tuvo.
Los parámetros que complican el entusiasmo
- 1Salud antes que valorización. En Hatay, tras el sismo de Turquía de 2023, el polvo respirable medido durante la remoción superó unas 6,2 veces el límite nacional, y se observaron estructuras similares al asbesto, aunque sin confirmarlo (Oral et al., 2025). En Colombia, el asbesto instalado antes de 2021 no quedó cobijado por la prohibición de la Ley 1968 de 2019, así que puede seguir presente en techos de muchas viviendas afectadas. Triturar sin separar antes no es economía circular: es un riesgo sanitario con nombre verde.
- 2Contaminación y mezcla. Un escombro de sismo no es un residuo de obra. Llega revuelto, y lo que se separa mal termina en la categoría que nadie compra. El punto de quiebre es la demolición, no la planta: lo que se mezcla ahí ya no se recupera después.
- 3Calidad técnica. Un estudio de la Universidad Distrital encontró agregados de escombreras de Bogotá que no cumplen la NTC 174 para concreto, aunque no descartan su uso no estructural (Tecnura, 2017). A nivel internacional la evidencia es más favorable: una revisión de ensayos reporta vigas y columnas con agregado reciclado de desempeño comparable o ligeramente inferior al convencional, también bajo carga cíclica (Deresa et al., 2020). Pero los ensayos en nudos viga-columna, un punto débil conocido ante sismos, siguen siendo pocos. En la zona que acaba de sufrir un 7,4, no recomendaría empezar por lo estructural.
- 4El beneficio ambiental no es automático. En un caso portugués, el agregado reciclado emitió cerca de 5 kg de CO2e por tonelada frente a unos 31 del natural (Dias et al., 2021). Esa ventaja se reduce con las distancias y cambia con el medio de transporte. Además, si la mezcla necesita más cemento para alcanzar la misma resistencia, parte del ahorro se pierde, y es en el cemento donde suele concentrarse la huella del concreto. Una revisión de 76 estudios pide un marco común porque los resultados dependen mucho de cómo se contabilizan los impactos evitados (Bayram y Greiff, 2023).
- 5La economía no coincide con el ambiente. En ese mismo estudio, el reciclado seguía siendo mejor ambientalmente aun recorriendo hasta 500 km más que el natural, pero solo era más barato si recorría 53 km menos. Un empresario colombiano del sector sitúa su propio límite económico en 350 km (Entrepreneur, 2026), una cifra que conviene leer como estimación de parte. Hay un tramo en el que reciclar conviene al planeta y no al bolsillo, y ese tramo no se cierra solo.
- 6La demanda está débil y la regla empuja la oferta. La edificación venía cayendo en el segundo trimestre de 2026, mientras la obra civil crecía 17,1 % (DANE, citado en Entrepreneur, 2026). Y la Resolución 1257 de 2021 cambió la base de la meta: antes se medía sobre los materiales usados en obra y ahora sobre los RCD generados, con 50 %, 30 % o 20 % desde 2026 según la categoría del municipio, solo para obras de 2.000 m² o más (MinAmbiente, 2023). Es una regla que obliga a sacar el material, no a comprarlo de vuelta. Además, de los COP 42,1 billones de daños estimados, COP 37,4 billones son vivienda (PNUD, 2026), y gran parte de esa vivienda difícilmente cabe en la definición de gran generador.
- 7Territorio. El Chocó tiene alta fragilidad y baja escala; Risaralda tiene el mayor volumen. El sismo dañó 521 vías (Infobae, 2026). Un modelo de plantas pensado para Bogotá o Medellín no se traslada a Quibdó. La norma ya permite plantas móviles, y ahí hay una pista.
- 8Los acopios temporales pueden volverse permanentes. En Nepal, dos años después del sismo de 2015, conductores y funcionarios describían vertimientos en riberas y barrancos (Spotlight Nepal, 2017). Y la literatura especializada es menos concluyente de lo que parece: recomienda reciclar, pero ofrece poca guía sobre cómo elegir entre opciones después de un desastre (Brown et al., 2011), un vacío que una revisión posterior no vio resuelto (Zhang et al., 2019).
Mi postura: el mercado no nace del escombro, nace de la demanda
Después de revisar todo esto, sigo creyendo que hay un mercado emergente con fuerza. Pero cambié el argumento. Tener mucho material no crea un mercado; crea un problema de disposición. Lo crea un comprador recurrente que confíe en la calidad y que tenga el material cerca. La reconstrucción puede ser ese comprador, si se organiza a tiempo:
- 1Reparar antes que reciclar. Con 206.931 viviendas averiadas, la decisión más circular es no demoler lo que se puede reforzar con seguridad. En dos casos estudiados en Nueva Zelanda, reforzar evitó entre 83 % y 93 % del carbono inicial frente a una obra nueva promedio (MBIE, 2024). No son casos colombianos ni de edificios ya dañados, y ningún ahorro de carbono justifica mantener en pie una estructura insegura. Esa decisión es de la ingeniería.
- 2Demanda ancla desde la inversión pública. Que la vivienda y la obra financiadas con recursos de la reconstrucción, como el Fondo Milagro, incluyan contenido reciclado donde esté técnicamente validado. Primero subbases, adoquines, bordillos y elementos no estructurales. Lo estructural, solo cuando existan ensayos locales.
- 3Contratos entre constructoras y plantas. Aquí está el encadenamiento que propongo: constructores de una misma región que se comprometen a comprar volúmenes a varios años, lo que permite a un gestor financiar equipos y laboratorio. Un constructor solo no mueve este mercado; diez en un radio viable, sí.
- 4Calidad verificable por lote. Una especificación clara, ensayos con universidades y laboratorios de la región, y una ficha por lote. Sin eso, el miedo del comprador es racional.
- 5Circularidad desde el diseño. Auditoría antes de demoler, demolición selectiva y edificaciones nuevas pensadas para repararse y desmontarse. Si solo convertimos edificios en subbase, estamos degradando material, no cerrando un ciclo.
- 6Plantas donde está el material. Móviles o regionales, en el corredor Pereira, Manizales, Armenia y en el norte del Valle, con una solución distinta para el Chocó, donde quizá el camino no sea la planta sino el aprovechamiento local de menor escala.
Qué me demostraría que estoy equivocado
Dejo la prueba por escrito. En dos años, mi tesis no se sostiene si ocurre alguna de estas cosas: el material reciclado sigue siendo más caro que el natural dentro de un radio razonable; los lotes no pasan de forma consistente los ensayos de calidad; la mayor parte de los escombros trazados termina en disposición y no en uso; o los acopios "transitorios" siguen abiertos sin plan de cierre. Los registros de peso que exige la circular permitirían comprobarlo, si se publican. Pido que se publiquen.
Colombia ya vivió una gran reconstrucción después de 1999, y de cómo se manejaron entonces sus escombros casi no encontré datos públicos. Esta vez debe quedar registro, y la reconstrucción también puede dejar un mercado de materiales. ¿Los constructores de la región estamos dispuestos a comprometer compras, y no solo a cumplir una meta de entrega?
Luis Hernando González González (Eco Luis) es consultor ambiental y fundador de Mano Verde S.A.S BIC, empresa de Manizales reconocida como Negocio Verde. www.manoverdeoficial.com Lee y comenta el artículo en LinkedIn →
¿Tu organización entierra su propia materia prima?
Acompañamos a constructoras, propiedades horizontales, empresas e instituciones del Eje Cafetero a diseñar su sistema de residuos, capacitar a su gente y medir resultados.
Fuentes: PNUD y UNGRD, evaluación RAPIDA (28 ago 2026). El Tiempo (10 oct 2026). Ministerio de Ambiente, comunicado sobre la circular conjunta (22 oct 2026) y concepto jurídico 13002023E2004040 sobre las resoluciones 472 de 2017 y 1257 de 2021. Ley 1968 de 2019. DNP y Logyca, Logística inversa de RCD en Colombia (2022). El Nuevo Siglo (16 oct 2026). Infobae (10 sep 2026). La República (17 abr 2026). Entrepreneur en Español (2 oct 2026). Oral et al., Int. J. Environ. Res. Public Health 22(4), 2025, doi:10.3390/ijerph22040649. Dias et al., Materials 14(18), 2021, doi:10.3390/ma14185452. Bayram y Greiff, Int. J. Life Cycle Assess., 2023, doi:10.1007/s11367-023-02145-1. Deresa et al., Advances in Structural Engineering, 2020, doi:10.1177/1369433220934564. Universidad Distrital, Tecnura, 2017. Brown, Milke y Seville, Waste Management, 2011. Zhang et al., Journal of Cleaner Production, 2019, doi:10.1016/j.jclepro.2019.06.229. Beca, Aurecon y Holmes para MBIE Nueva Zelanda (2024). Spotlight Nepal (27 oct 2017).
